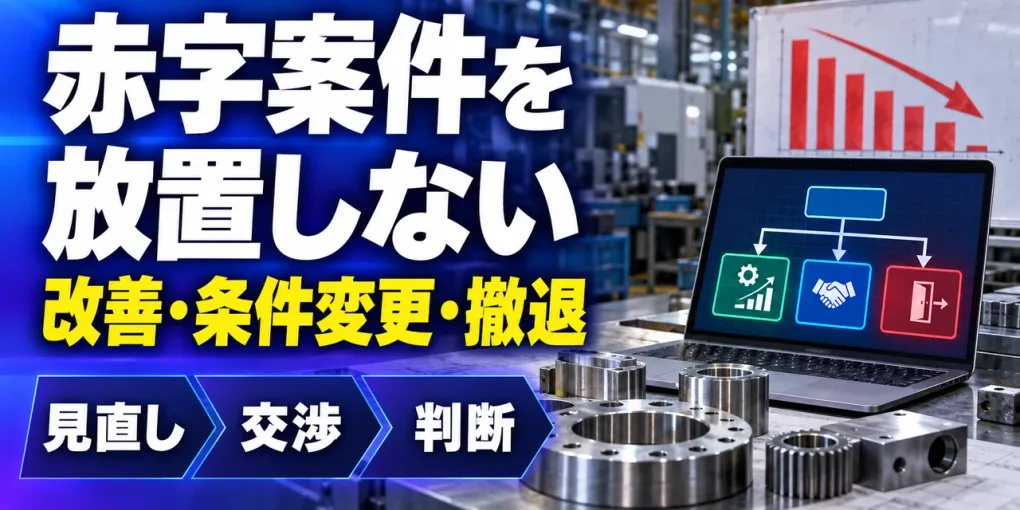
赤字案件が見つかると、「現場で原価を下げろ」「営業が値上げしろ」「すぐ撤退しろ」という議論になりがちです。しかし、赤字の原因が違えば打ち手も違います。材料変動、想定外の工数、仕様変更、少量化、配賦方法が混ざったままでは、誰かの努力へ問題を押し付けます。
赤字案件改善で必要なのは、原因を事実で分け、改善・条件変更・縮小・撤退の選択肢を同じ基準で比較することです。継続するなら期限と目標、撤退するなら責任と影響を明確にします。
1. 赤字案件は原因と選択肢を分けて判断する
「長年の取引が赤字だと分かった。値上げ、現場改善、撤退のどれを選べばいい?」という経営者の問いへの答えは、価格・原価・仕様・取引条件・配賦・戦略性の六つに原因を分け、改善可能性、必要期間、顧客影響、撤退影響を比較して経営が決めることです。赤字額だけで即断せず、放置もしません。
| 選択肢 | 向く状態 | 事前に確認すること |
|---|---|---|
| 自社改善 | 工数、不良、段取り、購買に改善余地 | 投資、担当、期限、再現性 |
| 価格改定 | 外部コストや価値と現行価格が不一致 | 根拠、契約、顧客手続 |
| 条件変更 | 小ロット、特急、検査、分納が負担 | 標準条件と代替案 |
| 仕様変更 | 過剰品質や複雑設計が負担 | 品質責任、顧客承認 |
| 縮小・統合 | 品種・拠点・注文の分散が負担 | 代替品、移行計画 |
| 撤退 | 改善余地が乏しく役割も限定的 | 契約、供給、在庫、波及 |
複数を組み合わせる場合もあります。大切なのは、誰がいつまでに何を確認し、どの条件なら次の選択肢へ進むかを先に決めることです。
2. 赤字原因を六つに分解する
価格
現行価格の設定時期、値引き、数量前提、価格改定条項を確認します。単価が低いだけでなく、条件差を価格へ反映していない場合があります。
原価
材料単価、使用量、工数、外注、不良、物流を標準と実際で比べます。一時的な異常と、恒常的な構造を分けます。
仕様
公差、検査、文書、梱包、設計変更など、当初想定より要求が増えていないか確認します。合意した標準と実際の運用を照合します。
取引条件
ロット、納期、分納、在庫、支払、需要変動、発注確度を確認します。数量が減ったのに量産前提の価格を維持していないかも見ます。
配賦
共通費の配賦で赤字に見えているのか、案件をやめれば実際に費用が減るのかを分けます。撤退後も残る費用を改善額に数えません。
戦略性
技術蓄積、入口商品、他案件とのセット、顧客関係を確認します。戦略性は意見ではなく、目的、期間、確認指標、終了条件へ変えます。
原因を一つに決め付けず、寄与の大きさと確認状態を記録します。「未確認」を残すことで、追加調査の優先順位が見えます。
3. 改善可能性を時間と責任で評価する
「改善できるはず」という期待だけで継続すると、赤字期間が伸びます。打ち手ごとに次の項目を置きます。
| 項目 | 確認内容 |
|---|---|
| 責任者 | 実行と判断を誰が持つか |
| 期限 | いつまでに実行・再判定するか |
| 先行指標 | 工数、不良、見積、協議など何が動くか |
| 結果指標 | 案件採算、数量、設備負荷を何で見るか |
| 必要資源 | 人、設備、治具、システム、顧客協力 |
| 中止条件 | 何が起きたら次の選択肢へ移るか |
数字の改善だけでなく、品質や供給リスクが悪化していないか確認します。改善施策と同時に需要や製品構成が変わる場合もあるため、結果の因果を即断しません。
4. 赤字案件を立て直す7つの手順
1. 対象と計算定義を固定する
顧客、製品、案件、期間、原価範囲を明確にします。配賦前と配賦後を分け、部門で同じ計算式を使います。
2. 標準と実際の差異を原因別に出す
価格、材料単価・数量、工数、外注、不良、物流へ分けます。製造業の予実差異管理と同じく、差額から打ち手へ進みます。
3. 契約・仕様・取引条件を照合する
当初合意と実際運用の差を確認します。口頭の追加要求も、発生日、頻度、承認経路を整理します。
4. 選択肢を同じ表で比較する
自社改善、価格、条件、仕様、縮小、撤退について、効果見込みを確認できる範囲で示し、期間、費用、リスク、顧客影響を比較します。
5. 経営が順序と権限を決める
営業・現場へ同時に「何とかしろ」と言わず、優先策、下限、交渉権限、投資上限、中止条件を決めます。
6. 顧客・社内と実行する
根拠を示して価格や条件を協議し、自社改善は担当と日程を置きます。合意内容は書面とシステムへ反映します。
7. 再判定して続ける・変える・止める
期限が来たら、同じ定義で実績を確認します。未達なら原因を更新し、次の選択肢へ移ります。検討を無期限に延長しません。
5. 撤退判断は「赤字額」だけで決めない
撤退すると案件売上はなくなりますが、共通費、専用人員、設備リース、在庫が残る場合があります。反対に、赤字案件が制約設備を占有しているなら、他案件へ振り向けられる可能性があります。
撤退前に確認する項目は次のとおりです。
- 契約期間、解約・通知、供給責任
- 仕掛品、完成品、材料、金型、治具
- 保守部品、補用品、品質記録
- 顧客の代替調達と移行期間
- 他製品・他部門・他顧客への波及
- 人員、設備、外注契約の再配置
- 撤退後も残る費用と減る費用
- 社内外への説明責任
法的・契約上の判断は専門家へ確認します。製造業のリスク管理の考え方で、品質、供給、評判、人員への影響も見ます。
6. 赤字案件改善が失敗する条件
- 標準原価が古いまま赤字額を断定する
- 配賦後利益だけで撤退効果を計算する
- 現場改善だけで外部コスト上昇を吸収させる
- 値上げだけを営業へ任せ、代替条件を用意しない
- 戦略案件の目的と終了条件がない
- 改善期限がなく、検討中のまま継続する
- 顧客との合意を生産・請求へ反映しない
責任追及から始めると、悪い情報ほど遅くなります。案件責任者には、赤字を隠さないこと、仮説と事実を分けること、決めた条件で再判定することを求めます。
7. 役割別にAIへ聞く質問
| 役割 | AIへの質問例 | 匿名化して渡す情報 | 人が判断すること |
|---|---|---|---|
| 経営者 | 「改善・条件変更・撤退を比較する判断表を作って」 | 選択肢、制約、期限 | 順序、上限、中止条件 |
| 営業 | 「顧客へ条件改善を協議する質問と代替案を整理して」 | 匿名化した負荷項目 | 顧客関係と交渉方針 |
| 製造 | 「赤字原因を工数・不良・段取りへ分ける確認票を作って」 | 工程と差異区分 | 改善可能性 |
| 経理 | 「撤退で減る費用と残る費用を分ける表を作って」 | 費用区分 | 会計・資金影響 |
| 品質 | 「仕様変更・撤退時の品質責任を確認する項目を作って」 | 要求区分、記録種別 | 保証と移行責任 |
個別原価、顧客名、契約、図面を外部AIへ入力しません。AIの比較表は論点漏れを減らす補助であり、継続・撤退を自動決定するものではありません。
8. 赤字案件会議のセルフチェック
- 対象案件、期間、原価範囲を固定した
- 赤字原因を価格・原価・仕様・条件・配賦・戦略性に分けた
- 事実、仮説、未確認を区別した
- 改善・価格・条件・縮小・撤退を比較した
- 担当、期限、必要資源、中止条件を決めた
- 顧客との合意と社内実装を確認できる
- 同じ計算定義で再判定する日を決めた
会議で結論が出ない場合も、「追加で何を、誰が、いつまでに確認するか」は決められます。製造業の経営ダッシュボードには、赤字額だけでなく、改善段階と次回判断日を載せます。
9. よくある質問
赤字案件はすぐ撤退すべきですか?
すぐには決めません。赤字の原因、改善可能性、他取引への影響、契約責任、撤退で減る費用を確認して判断します。
赤字案件の原因はどのように分けますか?
価格、材料、工数、不良、外注、数量、納期、仕様変更、物流、配賦の影響へ分け、事実と仮説を区別します。
戦略案件なら赤字でも続けてよいですか?
目的、許容上限、期間、確認指標、終了条件を経営が承認した場合に限ります。戦略という言葉だけで継続しません。
改善と値上げはどちらを先に行いますか?
自社で直すべき非効率と、取引条件に起因する負担を分け、並行して進めます。改善だけで外部変動を吸収し続けないことが重要です。
撤退時に確認することは何ですか?
契約、通知期間、供給責任、在庫、金型、補用品、代替、従業員・設備、他製品や顧客への影響を確認します。
まとめ
赤字案件改善は、現場、営業、顧客の誰かへ責任を寄せる仕事ではありません。原因を分け、選択肢を同じ表で比較し、期限と中止条件を置いて、続ける・変える・止めるを経営が判断します。
「赤字案件を把握しているが結論が出ない」「戦略案件が無期限に残っている」という課題があれば、株式会社Move Forward Marketingにご相談ください。私たちは、経営・営業・現場の事実をつなぎ、利益から逆算して実行と再判定が進む仕組みを一緒に整えます。
根拠・参照情報
- 中小企業庁「2025年版 小規模企業白書 第6節 適切な価格設定」(2026年10月11日閲覧)
- 中小企業庁「取引適正化・価格転嫁支援」(2026年10月11日閲覧)
- 経済産業省「素形材産業取引ガイドライン」(2026年10月11日閲覧)
※本記事は一般的な経営管理の考え方を整理したものです。個別の会計、税務、契約、撤退判断は専門家へ確認してください。