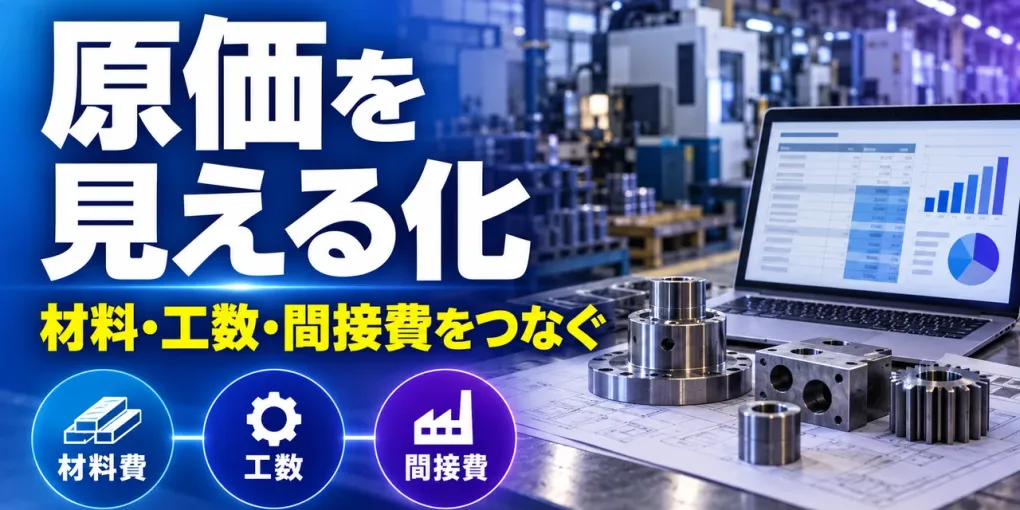
「売上は増えたのに、なぜ利益が残らないのか」。製造業の経営会議でこの疑問が出たとき、最初に疑うべきは営業努力ではなく、製品や案件ごとの原価が見える状態になっているかです。
原価管理は、経理が月末に合計額を出すためだけの仕事ではありません。見積の前提を確かめ、価格を見直し、現場改善の順番を決めるための経営基盤です。私は、細部まで完璧な配賦表を作ることより、材料・工数・間接費を同じ単位で継続して見られる状態を先に作るべきだと考えています。
この記事では、中小製造業が原価管理を経営判断へつなげるための考え方、集計表、導入手順、失敗条件を整理します。
1. 製造業の原価管理は「使途を決めてから集める」
「うちの原価は月末にならないと分からない。見積や値上げ判断に使えるようにするには、何から始めればいい?」という経営者の問いへの答えは、原価を使う判断と集計単位を先に決め、材料費・直接工数・外注費から記録を揃えることです。すべての費用を精密に配賦してから始めるのではなく、見積、製品別採算、価格交渉のどれに使うかを決め、必要な粒度を逆算します。
同じ「原価」でも、目的によって必要な数字は違います。
| 使う場面 | 主に見る原価 | 判断したいこと | 更新の目安 |
|---|---|---|---|
| 見積 | 標準材料費・標準工数・外注費 | 受注前に採算条件を満たすか | 見積時と前提変更時 |
| 月次管理 | 実際材料費・実績工数・間接費 | 計画との差がどこで生じたか | 月次 |
| 現場改善 | 工程別工数・不良・段取り | 改善する工程をどこに絞るか | 改善会議の周期 |
| 価格見直し | 原価の変化と取引条件 | 現行価格を維持できるか | 契約更新・変動時 |
| 経営判断 | 製品別・顧客別の採算 | 続ける、直す、縮小するか | 月次または四半期 |
最初に表のどの判断を改善するかを決めれば、不要な入力項目を増やさずに済みます。原価管理の目的は数字を集めることではなく、意思決定を早めることです。
2. 材料費・工数・間接費を分けると原因が見える
製造原価を一つの合計だけで見ると、利益が悪化した原因を追えません。少なくとも、直接材料費、直接労務費または直接工数、外注費、製造間接費に分けます。
材料費は使用量と単価を分ける
材料費が増えたとき、仕入単価が上がったのか、歩留まりが悪化したのかで打ち手は変わります。材料費は「標準使用量×標準単価」と「実際使用量×実際単価」を比べ、数量差と単価差を分けてください。
工数は人の評価ではなく工程の事実として記録する
工数記録を人事評価と結び付けると、現場は短く見せようとします。必要なのは個人を責める数字ではなく、段取り、加工、検査、手直し、待ち時間のどこに負荷があるかです。工数は改善の材料であって、犯人探しの道具ではありません。
間接費は発生理由に近い基準で配賦する
設備の減価償却費や電力費を売上高だけで配賦すると、設備を長く使う製品の負担が薄まる場合があります。機械時間、直接工数、床面積、生産数量など、費用の発生理由に近く、継続取得できる基準を選びます。
配賦基準は絶対的な正解ではありません。経営会議で説明でき、変更したときに過去比較が崩れないことが大切です。
3. 標準原価と実際原価は役割が違う
標準原価と実際原価は、どちらかを選ぶものではありません。標準原価は計画と見積の物差し、実際原価は結果検証の物差しです。
| 観点 | 標準原価 | 実際原価 |
|---|---|---|
| 主な目的 | 見積・予算・目標設定 | 月次検証・差異分析 |
| 長所 | 受注前でも判断できる | 実態に基づいて確認できる |
| 注意点 | 前提が古いと誤る | 確定まで時間がかかる |
| 経営での使い方 | 採算条件を先に置く | 差異の理由と打ち手を決める |
材料単価、標準時間、ロット、歩留まり、外注条件が変わったのに標準を据え置けば、見積時点の採算は形だけになります。一方、実際原価だけを待っていては、赤字受注を事後に知ることになります。
標準と実際の差が出たら、「材料単価」「使用量」「作業時間」「不良・手直し」「稼働率」「配賦基準」に分解します。製造業の予実差異管理で説明したように、差額の報告で終わらせず、担当と次の打ち手まで決めることが重要です。
4. 在庫にかかる費用は棚卸金額だけで見ない
在庫を原価管理へつなぐときは、仕入れた金額と、在庫を持つ・動かす・処置することで生じる費用を分けます。 在庫金額が減っても、欠品による緊急購入、特急輸送、段取り変更、納期遅延が増えれば、経営全体の負担が下がったとは判断できません。
| 在庫に関する出来事 | 原価管理で分けて見る費用 | 合わせて確認する事実 | 判断の焦点 |
|---|---|---|---|
| 必要在庫を保有する | 保管、運搬、棚卸、資金負担 | 欠品影響、調達期間、代替 | 費用と供給継続の釣り合い |
| 仕掛品が滞留する | 保管、再運搬、確認、手直し | 工程間待ち、品質保留、投入順序 | 倉庫ではなく工程条件を直せるか |
| 材料・製品が劣化する | 再検査、再加工、廃棄 | 品質期限、保管条件、需要変化 | 再発する発注・保管条件は何か |
| 欠品が起きる | 緊急購入、特急輸送、計画変更 | 停止時間、納期、代替可否 | 削減の副作用が大きくないか |
| 滞留品を処置する | 返品、転用、売却、再加工、廃棄 | 契約、品質、会計・税務 | 処置案ごとの総負担を比較できるか |
在庫関連費用は、次の順で会議へ載せます。
- 在庫を役割別に分ける:通常、変動対応、保守、品質保留、滞留、廃止候補を混ぜません。
- 発生した費用を出来事へつなぐ:緊急購入や廃棄を「その他費用」で終わらせず、対象品目と理由を記録します。
- 欠品と納期の副作用を並べる:金額だけでなく、停止、計画変更、顧客対応も確認します。
- 処置案を比較する:保有継続、転用、返品、売却、再加工、廃棄の条件と費用を比べます。
- 発注・投入ルールへ戻す:一度の処置で終わらせず、最小量、発注点、ロット、承認、見直し日を修正します。
具体的な分類と見直し手順は製造業の在庫適正化で整理しています。会計・税務上の評価や処理は、管理上の比較と分けて社内責任者・専門家へ確認してください。
5. 原価管理を立ち上げる7つの手順
原価管理はシステム導入から始めません。まず一つの製品群または案件群で、入力から意思決定までを通します。
1. 原価を使う会議と判断を一つ決める
「見積承認を改善する」「月次で不採算製品を把握する」など、目的を一文にします。用途が複数ある場合も、最初の運用では優先順位を付けます。
2. 集計単位をそろえる
品番、製品群、製造指図、案件、顧客のどれで見るかを決めます。販売側と製造側で名称が違う場合は、対応表を用意します。
3. 直接費から記録する
材料払出、購入単価、外注費、直接工数を集めます。最初から全費目を追わず、採算を大きく左右する項目を優先します。
4. 間接費の区分と配賦基準を決める
設備関連、製造支援、品質、物流などに区分し、原因に近い基準を選びます。基準と選定理由は原価台帳に残します。
5. 標準と実際の差異を確認する
差異額だけでなく、単価、数量、時間、不良、稼働のどれが動いたかを確認します。原因が分からないものは「未確認」として残し、推測で埋めません。
6. 一つの打ち手と期限を決める
仕入条件、段取り、設計、ロット、外注、価格のどこを変えるか決めます。担当者と確認日を置き、次回会議で結果を見ます。
7. 項目を減らしてから横展開する
使われなかった入力項目を削り、同じ仕組みを他の製品群へ広げます。最初から全社一斉に始めるより、記録負担と判断価値の釣り合いを確認できます。
この順番なら、Doで記録を始め、Checkで差異を見て、Actで項目や運用を直し、Planで対象を広げるDCAPが回ります。
6. 原価管理が形骸化する5つの条件
原価表があっても経営判断に使われない会社には、共通する条件があります。
- 月次の合計額だけで、製品や案件へつながっていない
- 標準時間や材料単価の更新責任者が決まっていない
- 工数入力が人事評価に使われ、実態より短く記録される
- 配賦基準を変えても履歴を残さず、前年と比較できない
- 差異を報告するだけで、打ち手と確認日を決めない
また、原価システムを入れれば解決するとも限りません。品番体系、工程、担当、会議の使い方が曖昧なままでは、入力欄が増えるだけです。システム選定では、機能数より「自社の集計単位で出せるか」「元データを誰がいつ確定するか」「修正履歴を残せるか」を確認してください。
製造業の経営ダッシュボードも、数値を並べることではなく、判断と会議を変えるための仕組みです。原価指標も同じ考え方で設計します。
7. 役割別にAIへ聞く質問と渡してよい情報
AIは集計ルールの論点整理や会議質問の作成に使えます。ただし、顧客名、図面、個別価格、未公開の取引条件を外部AIへそのまま入力しないでください。
| 役割 | AIへの質問例 | 事前に匿名化して渡す情報 | 人が判断すること |
|---|---|---|---|
| 経営者 | 「製品別原価を価格判断に使うため、月次会議で見る項目を整理して」 | 費目名、会議周期、判断目的 | 利益方針と優先順位 |
| 製造責任者 | 「工程別工数の差異原因を確認する質問を作って」 | 工程区分、標準と実績の差 | 現場の制約と改善可否 |
| 経理担当 | 「間接費の配賦基準候補を比較して」 | 費用区分、取得可能な基礎データ | 会計方針と継続可能性 |
| 営業責任者 | 「原価変動を見積条件へ反映する確認票を作って」 | 匿名化した見積項目 | 顧客価値と交渉方針 |
AIの出力は下書きです。原価計算の会計処理、契約、税務に関わる判断は、社内の責任者や専門家に確認します。
8. 経営会議で使える原価管理セルフチェック
次の項目に「いいえ」が多い場合、精密化より基礎データの接続を優先してください。
- 製品または案件単位で材料費と工数を確認できる
- 標準原価の前提と最終更新日が分かる
- 間接費の配賦基準と理由を説明できる
- 標準と実際の差異を原因別に見ている
- 原価差異から担当、打ち手、確認日を決めている
- 見積、製造、経理で品番や案件番号がつながっている
- 顧客名や機密情報を守るAI利用ルールがある
- 在庫金額と、保管・廃棄・緊急購入などの関連費用を分けて確認できる
八つを一度に満たす必要はありません。一つの製品群で欠けている接続を直し、会議で本当に使えた項目だけを残します。製造業のリスク管理で扱ったように、原価上昇や供給条件の変化も経営リスクとして監視すると、値上げ判断が遅れにくくなります。
9. よくある質問
製造業の原価管理は何から始めるべきですか?
まず製品や案件ごとに材料費、直接工数、外注費を同じ単位で集めます。間接費の精密な配賦より、主要な直接費を継続して記録できる状態を先に作ります。
標準原価と実際原価はどちらを使えばよいですか?
見積や計画には標準原価、月次の検証には実際原価を使い、差異の理由まで確認します。どちらか一方だけでは価格判断と改善判断を両立しにくくなります。
製造間接費はどのように配賦しますか?
費用の発生理由に近い基準を選びます。設備関連費は機械時間、作業支援費は直接工数など、説明できて継続取得できる基準を優先します。
原価データは毎日更新する必要がありますか?
すべてを毎日確定させる必要はありません。材料単価や工数は発生時に記録し、経営判断に使う集計は月次など自社の会議周期に合わせます。
原価が分かれば価格を決められますか?
原価は価格判断の下限を考える重要な材料ですが、それだけでは決まりません。顧客価値、競争環境、供給条件、必要利益も合わせて判断します。
在庫を減らせば原価も下がりますか?
必ずしも下がりません。在庫金額と、保管・運搬・棚卸・劣化・廃棄・緊急購入などの費用を分け、欠品や納期への副作用も含めて確認します。
まとめ
製造業の原価管理は、費用を細かく配る作業ではなく、見積・現場改善・価格・撤退の判断を同じ事実で話すための仕組みです。まず一つの製品群で材料、工数、外注費をつなぎ、標準と実際の差異から一つの打ち手を決めてください。
「原価表はあるが価格判断に使えていない」「部門ごとの数字がつながらない」という課題があれば、株式会社Move Forward Marketingにご相談ください。私たちは、表面的な数字遊びではなく、経営者と現場が同じ事実で判断できる仕組みを、売上と利益から逆算して一緒に整えます。
根拠・参照情報
- 中小企業庁「2025年版 小規模企業白書 第6節 適切な価格設定」(2026年10月11日閲覧)
- 中小企業庁「取引適正化・価格転嫁支援」(2026年10月11日閲覧)
※本記事は一般的な経営管理の考え方を整理したものです。個別の会計、税務、契約判断は専門家へ確認してください。