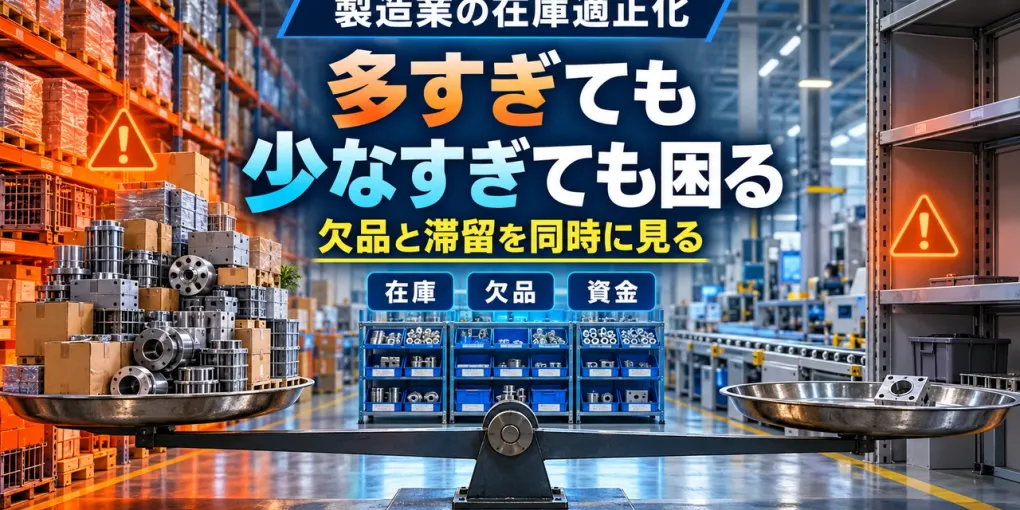
在庫が増えると資金が寝る一方、減らし過ぎると欠品や特急購入が起こります。そのため「在庫を減らせ」という号令だけでは、現場が隠れて余分に持つ、必要な材料まで削る、欠品時に高い緊急調達へ頼るといった問題が起きます。
製造業の在庫適正化は、一律の削減ではありません。原材料・仕掛品・完成品ごとに在庫の役割と滞留理由を明らかにし、需要と供給の不確実性、欠品影響、資金負担を調整する活動です。
1. 在庫適正化は必要在庫と滞留在庫を分ける
「欠品を避けたいが過剰在庫も減らしたい。どこから見直す?」という問いへの答えは、在庫を原材料・仕掛品・完成品へ分け、需要変動、調達期間、工程の流れ、欠品影響、代替可能性から保有理由を確認し、根拠のない在庫だけを減らすことです。在庫金額だけでなく欠品、納期、廃棄、緊急対応を同時に見ます。
| 在庫区分 | 主な役割 | 滞留する原因 | 確認すること |
|---|---|---|---|
| 原材料 | 調達変動への備え | 過大発注、仕様変更、需要減 | 調達期間、最小ロット、代替 |
| 仕掛品 | 工程間の変動吸収 | 大ロット、能力差、品質待ち | 工程滞留、投入順序、制約 |
| 完成品 | 顧客納期への備え | 需要予測外れ、作り過ぎ | 出荷頻度、受注確度、期限 |
| 保守・予備品 | 停止・供給責任への備え | 対象設備廃止、重複保有 | 重要度、入手期間、互換性 |
| 不適合・保留品 | 判定までの隔離 | 責任・処置が未決定 | 判定者、期限、記録 |
在庫がある理由を「念のため」で終わらせず、守っているリスクと費用を明確にします。
2. 適正在庫は一つの公式だけで決まらない
安全在庫や発注点は計算できますが、入力する需要と調達期間の定義が曖昧なら結果も不安定です。次の条件を確認します。
- 需要の平均だけでなく、ばらつきと季節性
- 受注確定と見込みの区別
- 発注から使用可能になるまでの期間
- 調達期間のばらつきと最小発注量
- 検査、受入、乾燥、熟成など使用前の時間
- 欠品時の生産・顧客への影響
- 代替材料、他拠点、外注の可否
- 品質期限、保管条件、陳腐化の可能性
自社の実績データが不足している場合は、仮定を明記し、見直し日を置きます。根拠のない全国平均や一律の「何日分」を採用しません。
3. 過剰在庫と必要在庫を判断する表
| 判断軸 | 必要性が高い状態 | 見直し候補となる状態 |
|---|---|---|
| 需要 | 継続受注が確認できる | 長期無出庫、需要根拠なし |
| 調達 | 長期・変動大・代替困難 | 短期・安定・代替可能 |
| 欠品影響 | ライン停止、供給責任が大きい | 他品・他方法で対応可能 |
| 品質 | 長期保管可能、状態確認済み | 劣化、期限、旧仕様 |
| 契約 | 保守・最低保有の責任あり | 責任や期限が不明 |
| 資金 | 保有理由を経営が承認 | 金額・数量・責任者が不明 |
この表は廃棄を自動決定するものではありません。技術、品質、営業、経理が役割を分け、転用、返品、売却、廃棄を比較します。
4. 在庫を適正化する7つの手順
1. 台帳と現物を合わせる
品目、数量、場所、状態、最終移動日を確認します。帳簿上あるが見つからない、現物はあるが登録されていない状態を先に直します。
2. 在庫を役割別に分類する
通常、変動対応、保守、品質保留、滞留、廃止候補などに分けます。単価の高低だけで優先しません。
3. 需要と供給の事実を揃える
出庫履歴、受注見込み、調達期間、最小ロット、遅延履歴を確認します。営業見込みと確定受注を分けます。
4. 欠品影響と代替を評価する
停止工程、顧客納期、代替品、他拠点、外注、緊急購入を整理します。製造業の事業継続計画とつなぎ、重要品を一律削減しません。
5. 発注・投入・保有ルールを決める
発注点、発注量、承認者、見直し頻度、例外条件を定義します。仕掛品は工程投入の順序と上限も決めます。
6. 滞留品の処置を決める
使用、転用、返品、売却、再加工、廃棄について、品質、契約、費用を確認します。期限と責任者を置きます。
7. 欠品と滞留を定期的に見直す
需要、調達、仕様が変われば適正在庫も変わります。同じ定義で実績を確認し、ルールを更新します。
5. 仕掛在庫は工程の問題として見る
仕掛在庫は、倉庫担当だけでは減らせません。工程能力差、大ロット、品質待ち、順序変更が原因なら、保管場所を整理しても再び増えます。
- 仕掛品がどの工程間に何時間・何日あるか確認する
- 到着順と処理順が変わった理由を確認する
- 制約工程と非制約工程の投入量を比べる
- 品質保留と通常仕掛を分ける
- ロットと段取りの関係を試す
- 工程間の仕掛上限と例外承認を決める
仕掛を減らすために前工程を止める場合も、欠品や人員配置への影響を確認します。工場全体の良品通過量で判断します。
6. 営業・購買・製造・経理の役割
| 役割 | 主な責任 | 共有する情報 |
|---|---|---|
| 営業 | 需要、失注、仕様変更の更新 | 確定と見込み、顧客期限 |
| 購買 | 調達期間、最小量、代替 | 遅延、価格、供給リスク |
| 製造 | 投入、仕掛、能力、使用実績 | 制約、欠品、計画変更 |
| 品質 | 保管、期限、判定、廃棄条件 | 品質状態、保留理由 |
| 経理 | 金額、評価、資金影響 | 在庫金額、処理区分 |
| 経営 | リスクと資金の許容 | 優先順位、例外承認 |
責任分界が曖昧だと、需要がなくても製造は持ち、製造が必要でも経理は減らすという対立が起きます。製造業の顧客別採算と照合し、顧客固有在庫の保有条件も確認します。
7. 在庫KPIを組み合わせる
在庫金額だけを下げると、欠品や緊急購入が増える可能性があります。
| 観点 | 指標例 | 読み方 |
|---|---|---|
| 資金 | 在庫金額、回転 | 定義と製品構成を確認 |
| 滞留 | 最終移動日、無出庫期間 | 保有理由と処置期限を見る |
| 供給 | 欠品、停止、納期遅延 | 削減の副作用を確認 |
| 品質 | 廃棄、劣化、保留 | 保管・判定条件を確認 |
| 運用 | 緊急購入、特急輸送 | 通常ルールの弱点を見る |
| 工程 | 仕掛量、工程間待ち | 局所最適を防ぐ |
製造業の原価管理で保管・廃棄・緊急調達の費用を確認し、単なる棚卸金額の減少だけを成果にしません。
8. 在庫適正化が失敗する条件
- 全品目を同じ削減率で減らす
- 需要見込みと確定受注を混ぜる
- 調達期間のばらつきを見ない
- 仕掛在庫を倉庫の問題にする
- 不動在庫の判定責任者と期限がない
- 欠品・品質・特急費用を見ない
- 棚卸時だけ確認し、ルールを更新しない
在庫は問題を隠す場合も、供給を守る場合もあります。保有理由と条件を説明できる状態を目指します。
9. 役割別にAIへ聞く質問
| 役割 | AIへの質問例 | 匿名化して渡す情報 | 人が判断すること |
|---|---|---|---|
| 経営者 | 「在庫削減と欠品リスクの論点を比較して」 | 品目区分、影響区分 | 資金・供給の許容 |
| 購買 | 「調達期間と代替性の確認表を作って」 | 期間区分、供給条件 | 仕入先、契約、発注 |
| 生産管理 | 「仕掛滞留の原因を分類して」 | 工程、待ち理由 | 投入、ロット、順序 |
| 営業 | 「見込み更新に必要な質問を整理して」 | 案件段階、期限区分 | 顧客確認、需要判断 |
| 経理 | 「在庫処置案の費用項目を整理して」 | 金額区分、処置案 | 会計・税務処理 |
顧客名、品目、数量、価格、仕入先情報を外部AIへ入力しません。AIの需要予測を根拠なく採用せず、自社の受注・出庫履歴で確認します。
10. よくある質問
在庫適正化は在庫を減らすことですか?
一律削減ではありません。需要、調達期間、供給変動、代替可能性、欠品影響を踏まえ、必要な在庫と滞留在庫を分けることです。
安全在庫はどのように決めますか?
自社の需要変動、調達期間とそのばらつき、欠品時の影響、代替手段、発注頻度を確認して決めます。根拠のない一律日数にはしません。
仕掛在庫が多い原因は何ですか?
大ロット、工程能力差、品質待ち、優先順位変更、まとめ処理などが考えられます。保管場所の整理だけでなく、流れを止める条件を確認します。
動かない在庫はすぐ廃棄すべきですか?
品質、契約、保守供給、転用、返品、売却、廃棄費用を確認して判断します。会計・税務処理は専門家へ確認します。
在庫金額だけをKPIにしてよいですか?
在庫金額に加え、欠品、納期、滞留期間、廃棄、緊急購入、仕掛量を組み合わせます。金額だけを下げて供給リスクを増やさないためです。
まとめ
製造業の在庫適正化は、棚の数量を一律に減らす活動ではありません。在庫の役割、需要と供給の不確実性、欠品影響、滞留理由を分け、必要在庫を守りながら不要な在庫を処置します。
在庫削減と欠品対策が別々に進んでいる場合は、株式会社Move Forward Marketingにご相談ください。私たちは、営業・購買・製造・経理の情報をつなぎ、資金と供給を両立する管理の仕組みづくりを支援します。
根拠・参考資料
- 中小企業庁「2026年版中小企業白書・小規模企業白書」(2026年10月18日閲覧)
- J-Net21「在庫管理に関するQ&A」(2026年10月18日閲覧)
- 経済産業省「サプライチェーンのデジタル化」(2026年10月18日閲覧)
※本記事は一般的な在庫管理の考え方を整理したものです。品質、保守供給、契約、会計、税務上の処理は、自社の責任者と専門家へ確認してください。